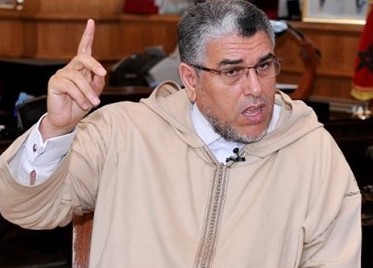
ـ وزير العدل المغربي الأسبق يقترح تمكين الآباء من الاحتفاظ بحق الانتفاع بمساكنهم مدى الحياة، ومراجعة الرسوم العقارية والضريبية لتشجيع الهبات داخل الأسرة.
كش بريس/التحرير ـ
دعا مصطفى الرميد، وزير العدل المغربي الأسبق، إلى مراجعة الرسوم المفروضة على هبة العقارات بين الأقارب، ولاسيما رسوم المحافظة العقارية، مع تعزيز الإعفاءات الضريبية المرتبطة بهذه العمليات، معتبراً أن تيسير نقل ملكية العقارات داخل الأسرة يمكن أن يسهم في الحد من النزاعات الناشئة عن الإرث، ويحمي استقرار العلاقات الأسرية.
وأوضح الرميد، في تدوينة نشرها بهذا الخصوص، أن وفاة رب الأسرة كثيراً ما تفتح الباب أمام نزاعات مزمنة بين الورثة حول اقتسام التركة، خصوصاً عندما يتعلق الأمر بالعقار الذي يأوي الأسرة، وما قد يترتب عن تقسيمه من صعوبات اجتماعية تمس الأبناء، ولاسيما القاصرين والبنات.
الهبة مع الاحتفاظ بحق الانتفاع
واقترح وزير العدل الأسبق اعتماد صيغة التبرع بحق الرقبة مع الاحتفاظ بحق الانتفاع، استناداً إلى المقتضيات القانونية المنظمة للحقوق العينية، بما يسمح لمالك العقار بنقل ملكية الرقبة إلى أحد أبنائه أو زوجه، مع الاحتفاظ بحق استعمال العقار واستغلاله طوال حياته.
وأشار الرميد إلى أن هذه الصيغة تتيح للمتبرع مواصلة الإقامة في العقار أو استغلاله أو كرائه للغير، وفق الحقوق المخولة له قانوناً، على أن ينتقل حق الانتفاع إلى مالك الرقبة بعد وفاته، بما قد يساهم في تفادي عدد من النزاعات الأسرية المرتبطة بتوزيع التركة.
واعتبر أن توعية الأسر بهذا الخيار القانوني من شأنها أن تتيح تدبيراً استباقياً لبعض الإشكالات المرتبطة بالإرث، مع مراعاة المصلحة الأسرية وحماية حقوق الأطراف المعنية.
انتقادات للرسوم المفروضة على الهبات العقارية
وفي الشق الجبائي، سجل الرميد أن المدونة العامة للضرائب أقرت تخفيضات لفائدة بعض عمليات التفويت المجانية بين الأقارب، إذ حددت المادة 133 رسوم التسجيل في نسبة 1.5 في المائة في الحالات المعنية، عوض النسبة العامة البالغة 6 في المائة، فضلاً عن مقتضيات أخرى تتعلق بالتخفيضات والإعفاءات الضريبية وفق الشروط القانونية المقررة.
غير أنه دعا إلى توسيع نطاق المرونة الجبائية، خصوصاً فيما يتعلق ببعض حالات التبرع بالأصول التجارية، التي أشار إلى استمرار خضوعها للضريبة على الأرباح، مطالباً بإعادة النظر في هذه المقتضيات بما يشجع نقل الملكية داخل الأسرة.
وسجل الرميد، في المقابل، تفاوتاً بين المعاملة الجبائية لعمليات الهبة والرسوم المطبقة على تقييد نقل الملكية لدى المحافظة العقارية، موضحاً أن التعريفة المعمول بها تفرض، بحسب عرضه، رسماً بنسبة 1.5 في المائة على نقل الملكية العقارية، دون تمييز مماثل بين التفويت للغير والهبة بين الأقارب.
ودعا، تبعاً لذلك، إلى تخفيض رسوم المحافظة العقارية المتعلقة بتقييد عقود الهبة بين الأقارب، على غرار التيسيرات المعتمدة في المدونة العامة للضرائب، بما يجعل هذا الخيار القانوني أقل كلفة بالنسبة إلى الأسر.
مشروع قانون المالية لسنة 2027 في واجهة المقترح
وربط الرميد مقترحه بمناقشة مشروع قانون المالية لسنة 2027، معتبراً أن هذه المناسبة تتيح فرصة لتعميق النقاش بشأن التكاليف المرتبطة بالهبات العقارية، وإقرار تدابير أكثر مرونة تشجع الأسر على اعتماد حلول قانونية استباقية لتدبير ممتلكاتها.
ويرى وزير العدل الأسبق أن تخفيض الرسوم العقارية، إلى جانب توسيع الإعفاءات الضريبية في الحالات المعنية، من شأنه أن يساعد على معالجة عدد من المشكلات الاجتماعية المرتبطة بالإرث، من دون أن يؤدي، بحسب تقديره، إلى الإخلال بالتوازنات المالية للدولة.
ويضع هذا المقترح مسألة كلفة نقل الملكية داخل الأسرة أمام النقاش التشريعي والجبائي، من خلال الربط بين تبسيط الإجراءات المالية والقانونية، وحماية الاستقرار الأسري، وتوفير شروط أكثر ملاءمة للتصرف المسبق في الممتلكات العقارية.